Ce înseamnă CVV la card și unde îl găsești
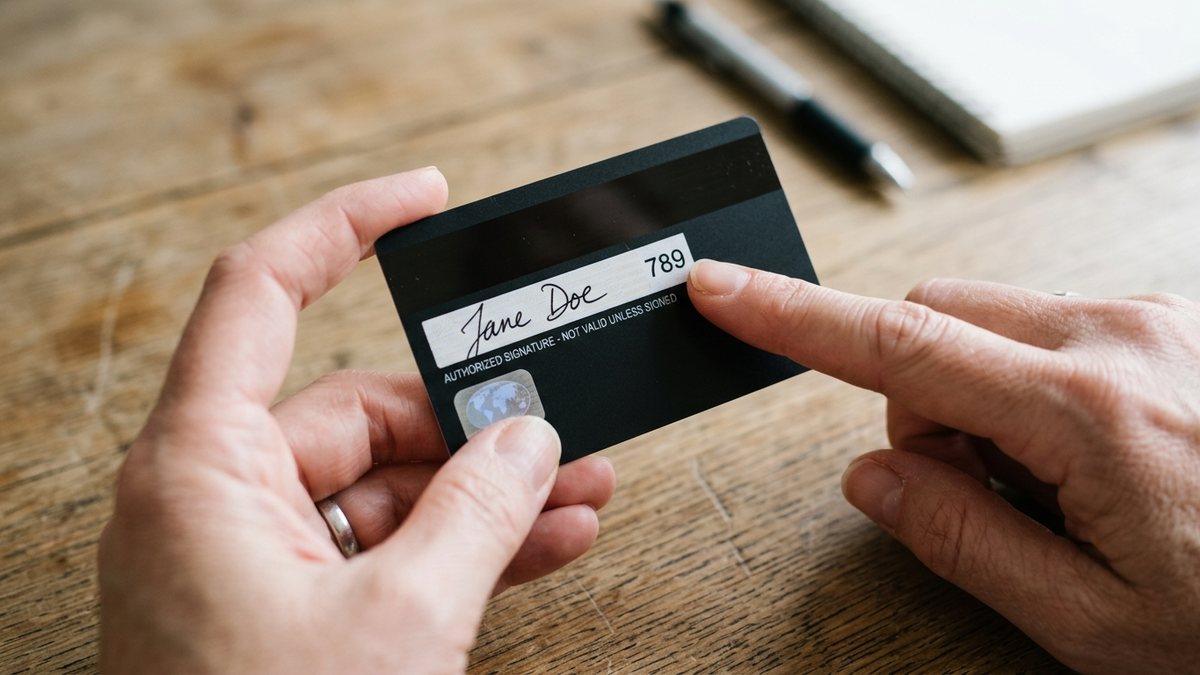
CVV vine din englezescul card verification value, adică valoarea de verificare a cardului. Este un cod de trei sau patru cifre, tipărit pe fața ori pe spatele cardului fizic, în funcție de card; la un card virtual, locul în care vezi detaliile depinde de emitent și de aplicația lui. Codul îți este cerut la unele plăți online sau la distanță, separat de numărul cardului și de data expirării.
CVV-ul este diferit de PIN. PIN-ul este codul pe care îl folosești, după caz, la bancomat sau când plătești la terminal. CVV-ul este unul dintre detaliile cardului care îți pot fi cerute într-un formular de plată la distanță. Dacă formularul cere „cod de securitate”, „CVV”, „CVC” sau „CID”, caută detaliul cardului, nu PIN-ul de la bancomat. Denumirea exactă diferă între schemele de carduri.
- CVV / CVC / CID
- Codul de verificare de pe card, de trei sau patru cifre. Ți-l poate cere un formular de plată la distanță.
- PIN
- Codul pe care îl tastezi, după caz, la bancomat sau la terminalul din magazin.
- Aprobarea băncii (3D Secure)
- Pasul separat prin care confirmi o plată online în aplicația băncii sau prin metoda indicată de ea.
Rolul codului este să adauge o verificare la o plată în care cardul nu este prezent la terminal. Cineva care știe CVV-ul nu este, prin asta, identificat drept titularul cardului. De aceea, tratează codul ca pe un detaliu confidențial al cardului, chiar dacă îl introduci în mod obișnuit când cumperi ceva pe un site deschis de tine.
Înainte să completezi un formular, uită-te la plata pe care ai ales-o. Pentru o comandă online achitată cu cardul, formularul îți poate cere CVV-ul. Dacă ai ales plata ramburs la primirea coletului, nu completezi un formular de plată cu cardul pentru acea alegere. Diferența ține de metoda prin care plătești, nu de o promisiune că una dintre metode elimină orice risc.
Unde este CVV-ul și când îl introduci?
Pe un card fizic, caută un grup de trei sau patru cifre pe față ori pe spate. Nu presupune că toate cardurile îl afișează în același loc. Mai întâi verifică ce denumire folosește formularul de plată și ce detalii arată cardul tău. Pentru un card virtual, deschide detaliile cardului în aplicația emitentului, dacă acolo sunt disponibile. Dacă nu găsești codul, folosește instrucțiunile emitentului sau contactează-l prin canalul său oficial, în loc să încerci o poziție ori o valoare ghicită.
CVV, CVC și CID sunt denumiri întâlnite pentru codurile de verificare ale cardului; eticheta exactă ține de schema cardului. Într-un formular, numărul cardului, data expirării și codul de securitate sunt câmpuri diferite. Citește eticheta fiecăruia înainte să scrii: cele trei sau patru cifre ale codului nu înlocuiesc numărul cardului și nici data expirării.
Momentul în care introduci codul contează. Dacă ai deschis tu pagina magazinului, ai ales produsul și ai ajuns la pasul de plată, solicitarea CVV-ului face parte din procesul unor plăți la distanță. Dacă primești aceeași solicitare într-un mesaj care te grăbește să „confirmi cardul”, situația este diferită: ai ajuns la formular dintr-o cerere venită către tine, nu din plata pe care ai început-o.
La bancomat sau la terminalul de plată, urmărește instrucțiunile afișate acolo pentru PIN, când este cerut. La o plată online, banca îți poate cere și aprobarea tranzacției printr-un pas separat, cunoscut ca 3D Secure. Aprobarea din aplicația băncii sau prin metoda indicată de ea nu este CVV-ul. Faptul că ai completat codul de pe card nu înseamnă că ai parcurs și pasul de aprobare al băncii; sunt cereri diferite, afișate în momente diferite.
La o plată pentru care magazinul păstrează cardul în contul tău, primul formular îți poate solicita codul, iar o plată ulterioară poate urma un alt traseu. Comercianții nu au voie să păstreze codul de verificare după autorizarea plății, inclusiv pentru plăți recurente; regula are o excepție limitată pentru emitenți. Așadar, faptul că un abonament continuă fără să rescrii CVV-ul nu arată că magazinul a păstrat acel cod.
Ce faci dacă ți se cere CVV-ul sau l-ai divulgat?
Întreabă-te cine a pornit cererea. În formularul de plată la care ai ajuns după ce ai ales să cumperi, introducerea CVV-ului este un pas obișnuit pentru unele tranzacții. Dacă o persoană te sună și îți cere să îi dictezi codul, ori dacă primești un link nesolicitat care îți cere detaliile cardului, oprește conversația sau închide pagina. Intră separat în aplicația sau pe site-ul oficial al băncii ori al comerciantului, folosind calea pe care o cunoști, dacă ai o plată de verificat.
Aplică aceeași distincție și în chat. Un mesaj care pretinde că vine de la magazin, curier sau bancă nu devine formularul de plată pe care l-ai deschis tu. Nu trimite CVV-ul ca răspuns și nu îl pune într-o fotografie a cardului. Nici lacătul din browser nu dovedește de la sine că în spatele paginii este comerciantul cu care intenționai să plătești. Verifică adresa și contextul cumpărăturii înainte să completezi detaliile cardului.
Dacă ai comunicat codul într-un apel, într-un mesaj sau pe o pagină la care ai ajuns printr-un link suspect, contactează banca emitentă prin aplicația ei ori la numărul de pe card. Spune-i ce detalii ai transmis și în ce împrejurare, ca să primești pașii potriviți pentru cardul tău. Nu aștepta să apară o plată necunoscută înainte să anunți expunerea și nu presupune că simpla divulgare a CVV-ului înseamnă că o plată a fost deja făcută.
Verifică apoi mișcările cardului în aplicația băncii și tranzacțiile din extrasul de cont. Notează o plată pe care nu o recunoști și comunică-i băncii detaliile afișate, fără să retrimiți codul de securitate. Dacă identifici o tranzacție suspectă, raporteaz-o imediat instituției financiare. Banca îți spune ce măsuri sunt necesare pentru cardul respectiv; nu presupune că înlocuirea lui este obligatorie înainte de această discuție.
La verificare, separă o sumă rezervată temporar de o plată finalizată. O sumă rezervată temporar este o autorizare temporară afișată în cont: ea descrie starea unei sume din cont, pe când CVV-ul este codul de pe card. Dacă nu recunoști operațiunea sau nu înțelegi starea ei, cere băncii să o identifice. Spune-i dacă ai inițiat o comandă ori un abonament în acel moment: contextul ajută la verificarea tranzacției fără să ghicești după denumirea scurtă din listă.